
L'assurance propriétaire non occupant (PNO) protège le propriétaire d'un logement qu'il n'habite pas, loué ou vacant. En copropriété, elle couvre au minimum la responsabilité civile, obligatoire selon l'article 9-1 de la loi du 10 juillet 1965. Face aux nuisibles, la prise en charge dépend des garanties et exclusions du contrat. Pour approfondir : Infestation de nuisibles : relire son contrat d’assurance.
Un locataire signale des punaises de lit un vendredi soir, et la première question du bailleur est rarement juridique : qui va payer ? Le traitement lui-même est souvent exclu des contrats, alors que certains dégâts indirects, la responsabilité civile ou la protection juridique peuvent jouer. Avant toute déclaration, il faut savoir ce que votre contrat prévoit, ce qui reste à votre charge et quelles preuves rassembler.
Assurance propriétaire non occupant : à qui elle s'impose et pourquoi
L'assurance propriétaire non occupant (PNO) protège celui qui possède un logement sans l'habiter, que ce bien soit loué, vacant ou en attente de travaux. Elle concerne les personnes physiques comme les sociétés : SCI, SARL de famille ou indivision. En copropriété, l'article 9-1 de la loi n°65-557 du 10 juillet 1965 oblige le copropriétaire à s'assurer au moins pour sa responsabilité civile, ce que rappelle Service-Public dans une page vérifiée le 29 avril 2024. Hors copropriété, pour une maison louée par exemple, aucun texte ne l'impose de la même façon. Mais personne d'autre ne garantira alors les murs, la toiture ou les canalisations dont vous restez responsable.
Une confusion revient souvent : croire que l'attestation du locataire suffit. L'article 7 de la loi n°89-462 du 6 juillet 1989 impose bien au locataire de s'assurer contre les risques locatifs, mais ce contrat répond de ses propres dommages, comme l'incendie ou le dégât des eaux qu'il provoque. Il ne couvre ni la responsabilité du propriétaire, ni le bâti quand le sinistre n'a aucun lien avec l'occupant, ni les périodes de vacance. Une fuite née d'une canalisation privative vétuste, qui abîme l'appartement du dessous, relève du bailleur.
Ce que couvre une PNO au quotidien : incendie, eau, responsabilité civile
Le socle d'un contrat PNO tient en trois garanties : responsabilité civile, incendie, dégâts des eaux. La première indemnise les tiers (locataire, voisins, copropriété) quand un défaut du bien leur cause un dommage, comme une toiture mal entretenue ou une fuite. Les deux autres réparent le bâti : murs, sols, plomberie, installations fixes. S'y ajoutent souvent les événements climatiques, le recours après accident et, selon les formules, le vandalisme. En option, on trouve la protection juridique du bailleur et les loyers impayés. La logique reste constante : le contrat garantit le bâti et les tiers, jamais le mobilier du locataire, qui dépend de son assurance habitation.
Le piège se loge dans les conditions générales. Les clauses d'exclusion visent fréquemment l'usure, le défaut d'entretien et, parfois, les parasites ou animaux nuisibles. Un dégât des eaux dû à une canalisation corrodée depuis des années peut être refusé, alors qu'une rupture brutale serait indemnisée. La vacance locative mérite aussi une relecture attentive : selon les contrats, la couverture d'un logement inoccupé peut être restreinte au-delà d'une certaine durée. Dans ce cas, le risque pèse entièrement sur vous.
Infestation de nuisibles : ce que la PNO prend en charge et ce qu'elle laisse de côté
Deux factures se cachent derrière une infestation, et elles ne suivent pas le même régime. La première est celle du traitement : désinsectisation contre les punaises de lit ou les cafards, dératisation, traitement curatif des termites. Dans la plupart des contrats, elle ne figure pas parmi les garanties de base. La seconde regroupe les dommages consécutifs, par exemple l'eau qui s'écoule d'un tuyau percé ou un départ de feu lié à un câble abîmé. Ceux-là peuvent être couverts, à condition que la cause ne tombe pas dans une exclusion.
Concrètement, trois cas se distinguent. Ont des chances d'être couverts : le dégât des eaux ou l'incendie qui découle de l'infestation, et la responsabilité civile si un voisin subit un dommage. Ne le sont généralement pas : le coût de destruction des nuisibles et les dégâts d'insectes xylophages sur une charpente, souvent rangés avec l'usure et le défaut d'entretien. Dépendent d'une option : l'assistance qui dépêche un professionnel, ou une garantie dédiée aux nuisibles, parfois plafonnée. Seules vos conditions générales tranchent.
À retenir : cherchez dans votre contrat les mots « nuisibles », « parasites », « xylophages » et « animaux ». Leur présence parmi les exclusions n'écarte pas forcément le dommage consécutif, mais elle change la discussion avec l'assureur.
Quand les dégâts causés par des rongeurs ouvrent droit à une indemnisation
Prenez une souris qui ronge la gaine d'un câble dans un faux plafond, ou un rat qui perce une alimentation d'eau en cave. Si l'eau s'écoule ou si un court-circuit déclenche un feu, le dommage consécutif peut relever de la garantie dégât des eaux ou incendie, tandis que la dératisation reste à votre charge. L'assureur examinera l'origine du sinistre et l'entretien du bien : accès non rebouchés, locaux encombrés, signalements restés sans suite. Vérifiez enfin la clause d'exclusion des animaux nuisibles, dont la rédaction varie beaucoup d'un contrat à l'autre.
Qui paie la désinsectisation : bailleur, locataire ou copropriété
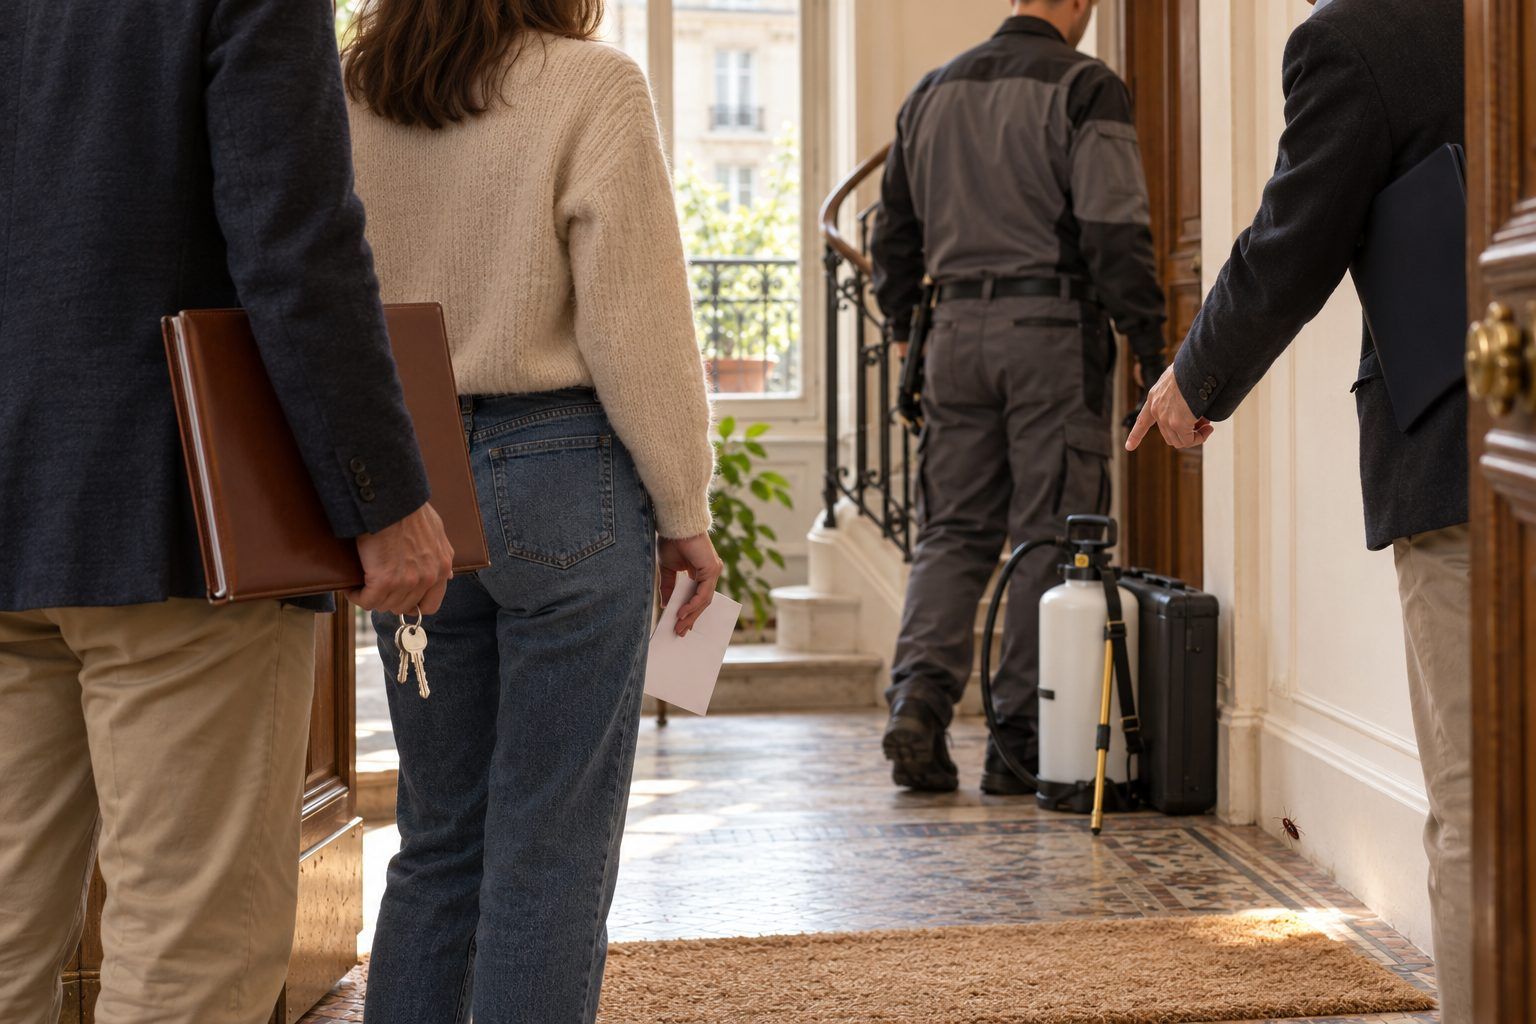
Le bailleur doit remettre un logement décent et en assurer la jouissance paisible, selon la loi du 6 juillet 1989. Il supporte donc souvent le traitement. Le locataire, lui, use paisiblement des lieux, assure l'entretien courant et prévient sans tarder. Tout dépend des faits. Trois scénarios reviennent :
- Des punaises de lit apparaissent dans les premières semaines après l'entrée dans les lieux : l'infestation est plausiblement antérieure au bail, donc plutôt à la charge du bailleur.
- Des cafards s'installent des mois plus tard, avec des déchets accumulés et un signalement tardif : une part de responsabilité du locataire peut être retenue.
- Des rongeurs arrivent des parties communes (local à poubelles, gaines, cave) : le sujet relève de la copropriété et du syndic, auquel vous signalez le problème par écrit.
L'appréciation repose sur les preuves et, en cas de désaccord, sur le juge. Autre point de vigilance : l'assurance habitation du locataire ne rembourse pas automatiquement le bailleur, car elle joue pour les dommages qu'il cause, pas pour une infestation dont l'origine reste discutée. Quant au locataire non assuré, la presse spécialisée en assurance habitation détaille les conséquences possibles, jusqu'à un contrat souscrit par le bailleur et répercuté sur le loyer.
Déclarer un sinistre lié aux nuisibles : les étapes qui protègent votre indemnisation
Assuré, vous n'avez pas à attendre que le locataire ou le syndic agisse : vous pouvez déclarer vous-même. Surveillez surtout le délai de déclaration, qui court dès que vous avez connaissance du sinistre. Voici l'ordre utile :
- Identifier la nature de l'infestation (punaises, cafards, rongeurs, termites) et noter la date du premier signalement.
- Relire garanties, exclusions et options pour savoir si le dommage, le traitement ou l'assistance sont visés.
- Faire constater par un professionnel, qui remet un rapport d'intervention indiquant l'espèce, l'ampleur et la cause probable.
- Déclarer à l'assureur sans attendre : le repère courant est de cinq jours ouvrés, à confirmer dans votre contrat.
- Informer par écrit le locataire et, si les parties communes sont en cause, le syndic, en demandant un accès au logement.
- Conserver factures, rapports et correspondances dans un dossier unique.
Les preuves à réunir avant toute discussion avec l'assureur ou le locataire
Un dossier solide tient en quelques pièces : photos datées des traces (piqûres sur la literie, déjections, galeries), message ou courrier du locataire mentionnant le premier constat, état des lieux d'entrée, facture et rapport de l'entreprise de traitement, échanges avec le syndic. Ces éléments pèsent lourd, car la date d'apparition et l'origine de l'infestation conditionnent la répartition des frais. Un état des lieux d'entrée muet sur les nuisibles ne prouve pas leur absence, mais combiné à un signalement rapide, il éclaire la chronologie. Datez chaque courrier et décrivez les faits sans accuser personne.
Choisir et chiffrer son contrat PNO quand les prix de l'assurance habitation montent
Le tarif d'une PNO varie selon le type de bien, sa localisation, sa surface, le niveau de garanties et la franchise. Aucune grille générale ne remplace un devis. France Assureurs publie chaque année un bilan du secteur qui aide à situer cette évolution, sans que l'on puisse en déduire le prix de votre contrat.
Comparez donc exclusions, plafonds et franchises avant de regarder la prime. Un contrat bon marché qui exclut les nuisibles et plafonne bas l'indemnisation coûte parfois plus cher le jour du sinistre. L'option nuisibles ou assistance se justifie pour un parc ancien, une colocation ou un meublé à rotation rapide, où les entrées et sorties multiplient les risques. Elle est moins prioritaire pour un bien neuf peu exposé. Limite du raisonnement : aucune option ne remplace l'entretien ni la réactivité face à un signalement.
La prime de PNO est-elle déductible des impôts ?
Souvent oui, mais cela dépend de votre régime. Pour un bailleur imposé au régime réel, les primes d'assurance liées au bien loué figurent en principe parmi les charges déductibles des revenus fonciers. Sous le micro-foncier, un abattement forfaitaire remplace le détail des charges : la prime n'est alors pas déduite séparément. Une SCI ou une location meublée peut relever d'autres règles. Consultez le site de l'administration fiscale, ou un professionnel du chiffre, pour votre situation personnelle.
Ce qu'on retient
En copropriété, l'article 9-1 de la loi du 10 juillet 1965 impose au copropriétaire de s'assurer en responsabilité civile. Pour une maison individuelle, la loi ne l'impose pas toujours, mais la PNO reste conseillée pour couvrir le bâti et les tiers.
Cela dépend des faits : le bailleur doit un logement décent, tandis que le locataire répond d'un défaut d'entretien. Le traitement n'est généralement pas une garantie de base de la PNO.
Le bailleur peut se retrouver à supporter seul certains dommages et ne pas pouvoir les recouvrer. L'article 7 de la loi du 6 juillet 1989 impose au locataire de s'assurer, et le bailleur peut en exiger l'attestation.
Un logement vacant relève justement du champ de la PNO. Les travaux peuvent modifier les conditions de garantie, il faut donc les signaler à l'assureur.
Qu'est-ce qu'une assurance propriétaire non occupant ?
L'assurance PNO protège le propriétaire d'un logement qu'il n'habite pas, loué ou vacant. Elle couvre sa responsabilité civile envers locataire, voisins et copropriété, et le plus souvent l'incendie et les dégâts des eaux. Des options, comme la protection juridique ou les loyers impayés, s'ajoutent selon les contrats.
Qu'est-ce qu'un propriétaire non occupant ?
C'est une personne physique ou une société (SCI, SARL de famille) qui possède un logement sans y résider. Le bien peut être loué, vacant ou en travaux. Le statut dépend donc de l'usage du logement, pas de la nature du propriétaire.
Pourquoi prendre une assurance propriétaire non occupant ?
Parce que l'assurance du locataire ne couvre que ses propres risques. En copropriété, la loi du 10 juillet 1965 impose au copropriétaire de s'assurer pour sa responsabilité civile. Ailleurs, la PNO évite de payer seul un dégât des eaux, un incendie ou un dommage causé à un tiers.
Quel est le prix moyen d'une assurance propriétaire non occupant ?
Aucun prix moyen fiable n'existe sans connaître le bien. La prime dépend du type de logement, de sa localisation, de sa surface, des garanties et de la franchise. Les prix de l'assurance habitation ayant fortement augmenté depuis 2019, demandez plusieurs devis aux garanties identiques.
Quelle assurance pour un propriétaire qui loue son bien ?
Un propriétaire bailleur souscrit une PNO, en complément de l'assurance habitation que le locataire doit fournir selon la loi du 6 juillet 1989. Il peut y ajouter protection juridique ou loyers impayés. Le propriétaire qui habite son logement choisit, lui, une multirisque habitation classique.
Relisez dès maintenant les conditions générales et particulières de votre contrat PNO, en repérant les exclusions liées aux nuisibles et les options possibles. En cas de signalement, datez les échanges avec le locataire, conservez les constats et les devis, puis contactez votre assureur avant d'engager des frais. Un dossier clair facilite l'instruction et évite les mauvaises surprises.
Actualisé en octobre 2026